

Durante casi una década, comprar vivienda en Venezuela significó una sola cosa: pagar de contado. En 2026 esa regla empezó a agrietarse. El plan Venezuela Renace puso en la calle créditos a 25 años con 5% anual y subsidios de hasta 80%. Pero el crédito sigue siendo una puerta estrecha: la cartera total de préstamos del país equivale a 3,5% del PIB. Aquí te explicamos cómo funciona el financiamiento hoy, quién califica y, con los precios reales del inventario de MercadoPiso, qué inmueble cabe de verdad en el tope de 100.000 dólares.
⚡ El crédito hipotecario en 30 segundos
- Venezuela Renace: subsidio de 80% para viviendas de hasta 70.000 $ y de 50% entre 70.000 $ y 100.000 $, con el resto financiado a 25 años.
- Condiciones: 5% de interés anual y 12 meses de gracia, según las condiciones oficiales del plan.
- Para quién: solo familias que perdieron su vivienda principal en el doblete sísmico del 24 de junio, con certificado de vivienda colapsada.
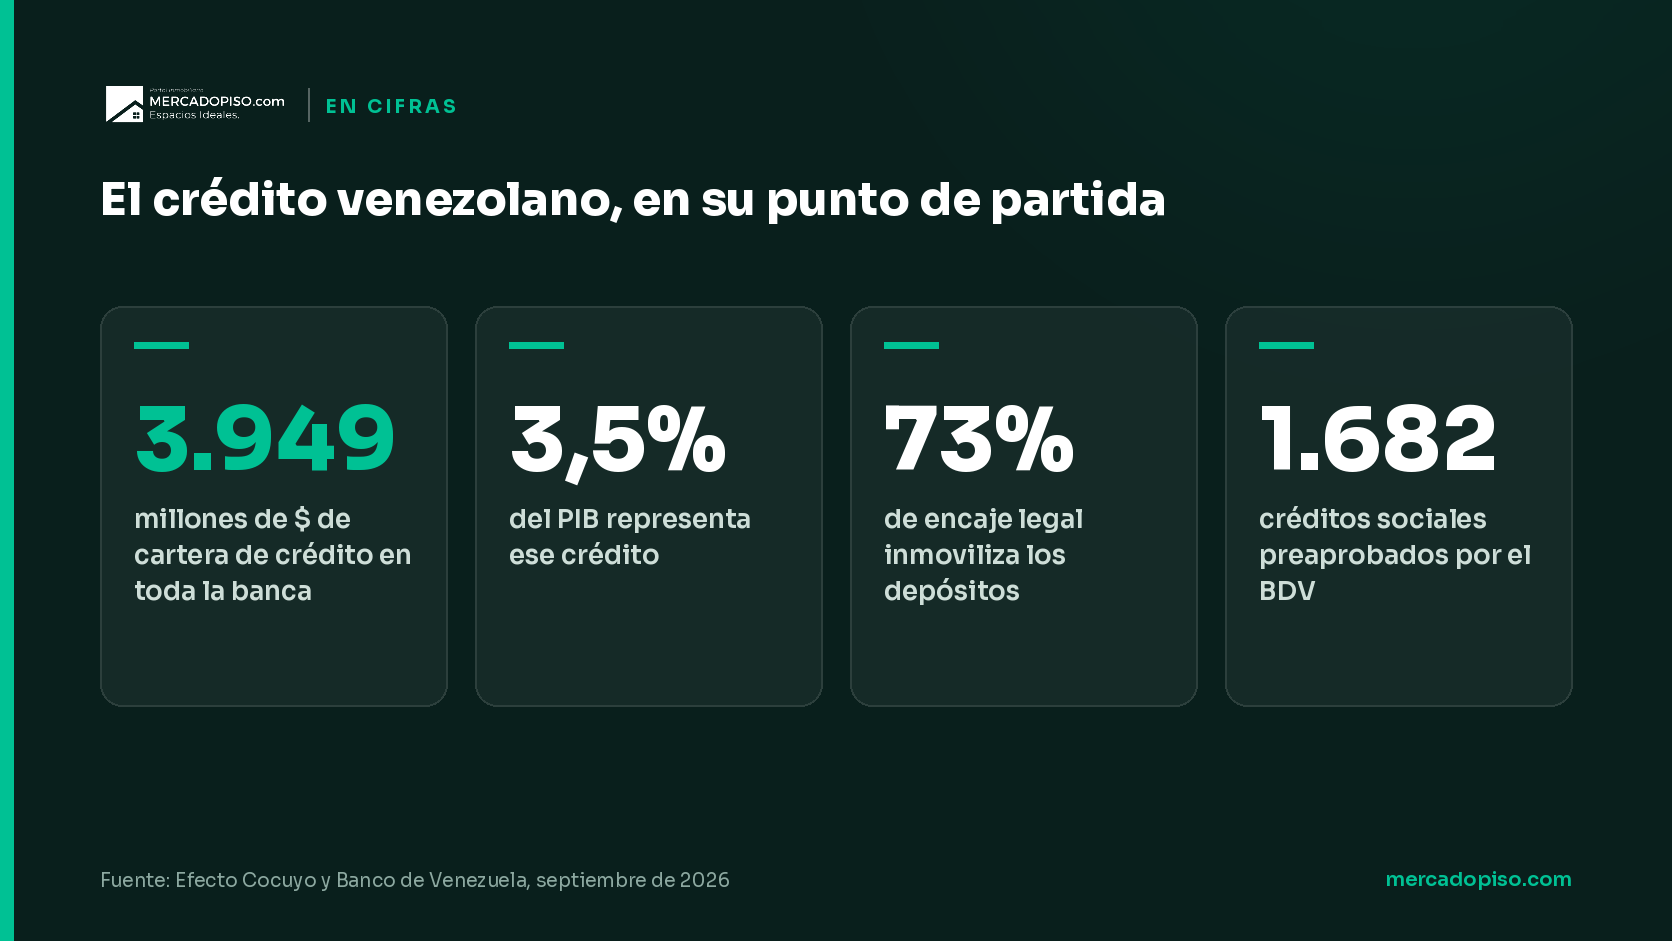
- El cuello de botella: la cartera de crédito de toda la banca venezolana es de 3.949 millones de dólares, 3,5% del PIB, con un encaje legal de 73%.
- La realidad del inventario: de las 15 zonas más activas de Caracas, solo una tiene precio mediano de venta por debajo de 100.000 $, según el inventario de MercadoPiso.
Por qué el crédito hipotecario venezolano arranca desde tan abajo
Antes de entusiasmarse con las tasas, conviene entender el tamaño del sistema. Al cierre de la primera semana de septiembre de 2026, la cartera de créditos de toda la banca venezolana —hipotecarios, comerciales, de consumo, todo junto— era de 3.949 millones de dólares, equivalente a apenas 3,5% del PIB. Para dimensionarlo: el economista Hermes Pérez, de la Universidad Metropolitana, señala que en Colombia el crédito representa cerca de 60% del PIB.
📑 Tabla de Contenidos
- ⚡ El crédito hipotecario en 30 segundos
- Por qué el crédito hipotecario venezolano arranca desde tan abajo
- Plan Venezuela Renace: cómo funcionan el subsidio y el crédito
- ¿Qué inmueble entra realmente en el tope de 100.000 dólares?
- La reconstrucción avanza, pero la oferta nueva sigue en cero
- Si no calificas para el subsidio: las vías que sí existen hoy
- Mientras el crédito madura: el alquiler cambió de reglas
- Qué vigilar en los próximos meses
- Preguntas frecuentes
La razón principal tiene nombre técnico: el encaje legal de 73%. De cada 100 bolívares que un banco recibe en depósitos, debe inmovilizar 73 en el BCV; solo 27 quedan para prestar. A eso se suma una inflación interanual superior a 500% reportada a finales de agosto, que desincentiva cualquier préstamo largo en bolívares. El resultado es el mercado que conoces: casi todas las compraventas se cierran de contado o con financiamiento directo entre particulares a 12, 18 o 24 meses. Por eso, cuando aparece un esquema a 25 años con 5% anual, vale la pena leer la letra pequeña.
Plan Venezuela Renace: cómo funcionan el subsidio y el crédito
El plan fue anunciado el 29 de julio de 2026 por la presidenta encargada Delcy Rodríguez y se financia con el Fondo Venezuela Renace. Tiene una particularidad clave para el mercado: no construye viviendas nuevas, compra en el mercado secundario. El beneficiario sale a buscar un inmueble ya publicado por un propietario o un asesor, y el Estado paga la mayor parte.
| Precio del inmueble | Subsidio del Fondo | Lo que financia el beneficiario | Condiciones del crédito |
|---|---|---|---|
| Hasta 70.000 $ | 80% no reembolsable | 20% restante | 25 años, 5% anual, 12 meses de gracia |
| De 70.001 $ a 100.000 $ | 50% | 50% restante | 25 años, 5% anual, 12 meses de gracia |
| Más de 100.000 $ | No aplica | Financiamiento propio | Fuera del esquema subsidiado |
Un ejemplo: si consigues un apartamento en 65.000 dólares, el Fondo aporta 52.000 y tú financias 13.000 a 25 años. Si cuesta 95.000, el subsidio baja a 47.500 y financias los otros 47.500. Ese salto explica por qué el techo de 70.000 dólares se volvió la cifra que todo el mundo busca.
El paso a paso y quién califica
El programa está dirigido exclusivamente a las familias que perdieron su vivienda principal en los terremotos de magnitud 7,2 y 7,5 del 24 de junio de 2026. La ruta, según el Banco de Venezuela, es esta:
- Certificado de vivienda colapsada. Es el requisito de entrada; sin él no arranca la preaprobación.
- Solicitud digital. En el caso del BDV se hace por la web del banco, en Para ti / Financiamientos / Crédito Social, y los documentos se cargan por BDVenlínea.
- Recaudos del solicitante, del cosolicitante, del inmueble colapsado y del vendedor. Ojo con el último: necesitas al vendedor ya identificado.
- Evaluación conjunta entre el banco y la Comisión Presidencial de Habitabilidad, con notificación por la app y por correo.
- 60 días para cerrar la compra desde la preaprobación. El monto final se le paga al vendedor en divisas.
Participan bancos públicos —Banco de Venezuela, Banco del Tesoro, BDT— y privados: BNC, BBVA Provincial, Banesco y Mercantil. El BDV informó el 4 de septiembre la preaprobación de 1.682 créditos sociales, concentrados en La Guaira; al 22 de septiembre la banca reportaba 400 solicitudes en gestión formal.
Ese detalle de los 60 días y del pago en divisas al vendedor convierte el plan en un asunto de mercado y no solo de política social: hay más de mil quinientas familias con carta en mano y el reloj corriendo. Si tienes una propiedad en ese rango de precio, eres parte de la oferta que el plan necesita.
¿Qué inmueble entra realmente en el tope de 100.000 dólares?
Aquí los números del papel se topan con el mercado. Revisamos las 15 zonas con mayor inventario del portal frente a los dos techos del plan.
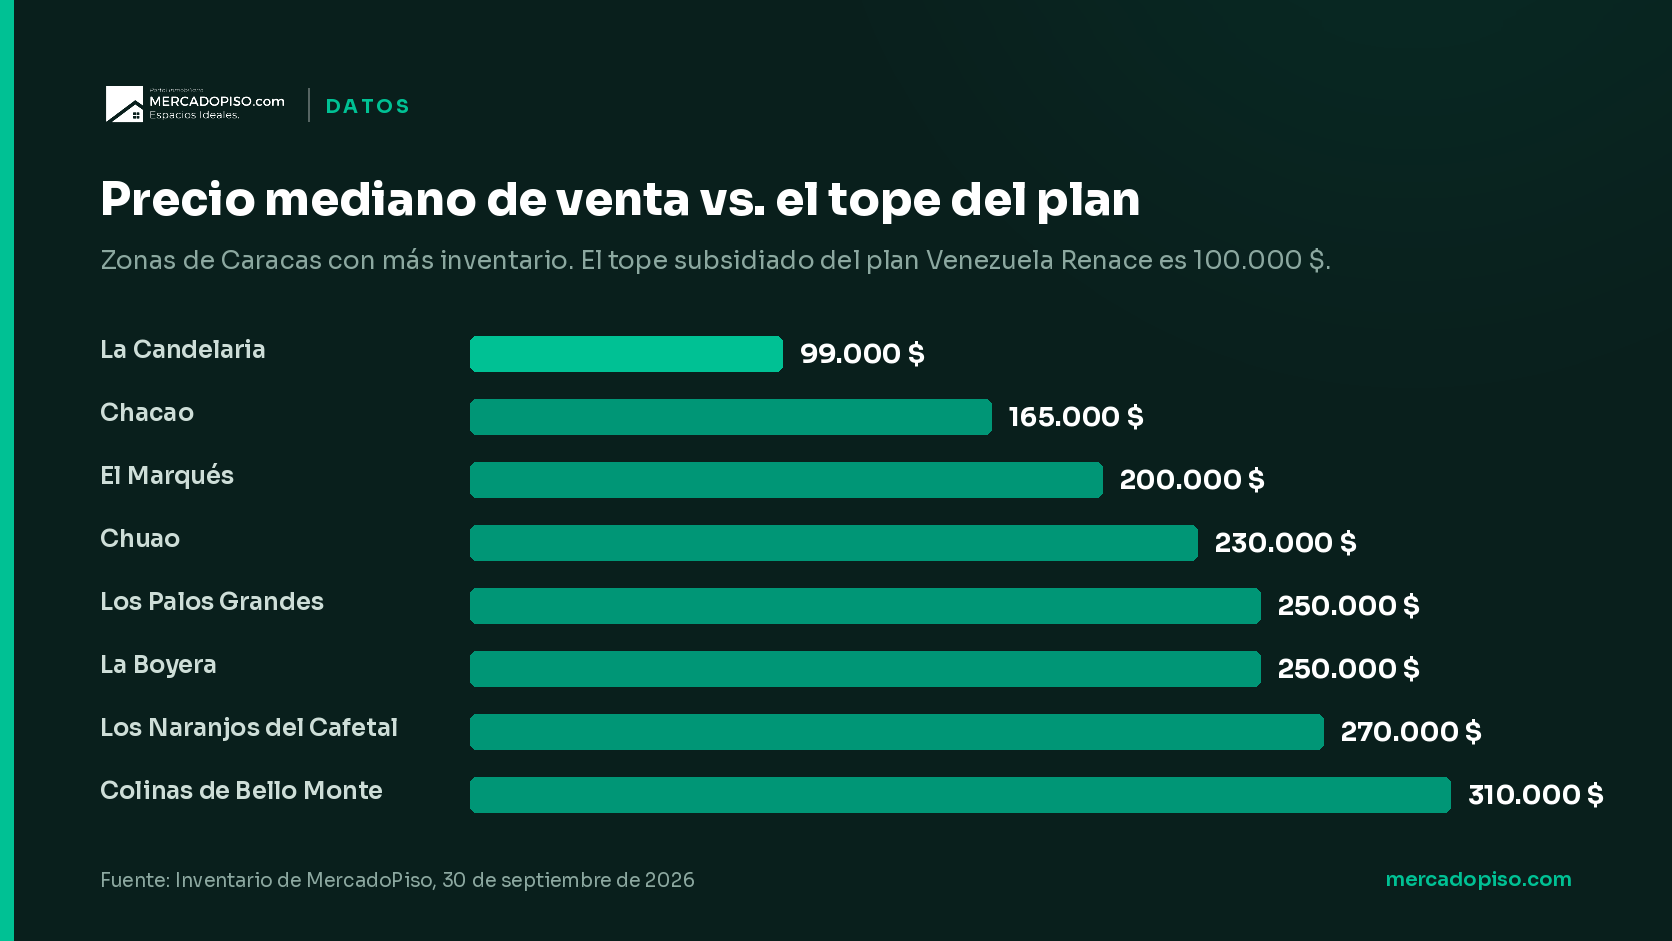
El resultado es contundente: de las 15 zonas más activas, solo la parroquia La Candelaria tiene un precio mediano de venta por debajo del tope de 100.000 dólares (99.000 $, con 495 fichas en venta), según el inventario de MercadoPiso. La siguiente más accesible es Chacao, con mediana de 165.000 $, seguida de El Marqués (200.000 $), Chuao (230.000 $) y La Boyera y Los Palos Grandes, ambas en 250.000 $.
Eso no significa que no haya nada que comprar. La mediana es el punto medio: la mitad de las fichas de cada zona está por debajo de ese número. En Chacao, El Marqués o La Candelaria, con cientos de fichas activas cada una, el tramo bajo del inventario —estudios, apartamentos de un dormitorio, unidades que necesitan remodelación— sí entra entre 70.000 y 100.000 dólares. La conclusión práctica: la búsqueda tiene que ser quirúrgica, filtrando por precio máximo desde el primer clic y no por zona soñada.
Arranca por el listado de apartamentos en venta en Caracas ordenado por precio, y revisa nuestra guía de precios de apartamentos en Caracas para saber si lo que te ofrecen está por encima de lo que pide la zona. Para presupuestos medios conviene mirar también casas en venta en Caracas.
¿Tu inmueble está en el rango que el plan necesita?
Miles de familias con crédito preaprobado están buscando vivienda con plazo de 60 días. Publica tu propiedad en MercadoPiso y ponla frente a ellas — solo en el último mes registramos más de 1.300 contactos directos entre compradores y asesores.
Publica tu inmueble Estoy buscando comprarLa reconstrucción avanza, pero la oferta nueva sigue en cero
El plan de crédito se apoya en el mercado secundario porque la construcción privada prácticamente dejó de producir. Los datos de la Cámara Venezolana de la Construcción (CVC) son elocuentes: en 2010 el sector privado construyó 68.000 viviendas; en 2025, cero. El déficit habitacional del país se estima entre 1,5 y 1,7 millones de unidades, y la capacidad inmediata del sector son apenas 12.000 viviendas en fase de planos.
Gustavo García, presidente de la CVC, ha sido explícito sobre el candado: «la reactivación de la vivienda requiere derogar el artículo 23 de la Ley de Protección al Deudor Hipotecario para legalizar los créditos en moneda extranjera». Mientras el crédito deba otorgarse en bolívares, ningún banco lo ofrecerá masivamente a 20 o 30 años con la inflación actual. El sector pide además IVA cero por 18 meses a los materiales nacionales y alivio de encaje para créditos puente.
En paralelo, la reconstrucción avanza lento. Al 29 de septiembre el Gobierno reportaba 709 viviendas nuevas entregadas y 1.815 rehabilitadas, con meta de 4.000 antes de cerrar el año y más de 63.000 inspecciones en siete estados. La Evaluación de Necesidades Post-Desastre cifró los daños documentados en 14.831 millones de dólares.
Si no calificas para el subsidio: las vías que sí existen hoy
La mayoría de los venezolanos que quieren comprar no entra en Venezuela Renace, porque el programa es específico para damnificados del sismo. Estas son las opciones reales que quedan sobre la mesa:
Financiamiento directo del propietario
Es, de lejos, el mecanismo más usado: el vendedor acepta un inicial fuerte —entre 40% y 60%— y el saldo en cuotas a 12, 18 o 24 meses. La ventaja es la rapidez; la desventaja, el plazo corto y la falta de regulación que te proteja si el vendedor incumple. Exige siempre documento notariado y verificación registral antes del primer pago.
Créditos hipotecarios de la banca privada y FAOV
BBVA Provincial, Banesco y Mercantil mantienen productos de vivienda principal, con garantía hipotecaria de primer grado a favor del banco o del Banavih cuando se usan recursos del FAOV. Los plazos llegan a 10 años en los productos propios y hasta 15 o 20 años en ampliación y autoconstrucción con recursos FAOV. El punto débil son los montos, expresados en bolívares: rara vez alcanzan para una compra completa en Caracas, pero sí funcionan para remodelar o ampliar. Si eres trabajador formal con aportes al Fondo de Ahorro Obligatorio para la Vivienda, es la ruta más barata en tasa y la más lenta en trámite.
Alquiler con opción a compra
Funciona como puente: alquilas con un canon del que una parte se abona al precio de venta, con plazo y precio fijados por escrito desde el inicio. Se ha vuelto común y exige un contrato muy bien redactado, porque no está regulada de forma específica.
Mientras el crédito madura: el alquiler cambió de reglas
Para la mayoría, la vivienda de los próximos dos o tres años será alquilada, no comprada. Y ahí sí hubo un cambio de fondo: la Ley del Régimen Especial de Arrendamiento de Inmuebles Destinados a Vivienda se publicó en la Gaceta Oficial Extraordinaria N° 7.065 del 7 de agosto de 2026. Sus tres efectos más concretos para tu bolsillo: tope de tres meses de depósito, reconocimiento formal de los cánones en divisas con derecho a pagar en bolívares a tasa BCV, y aumentos atados al IPC del BCV solo al renovar. Lo explicamos en detalle en nuestra guía sobre la nueva ley de alquileres en Venezuela.
Un punto enlaza las dos historias: la ley reconoce el derecho preferente de compra del inquilino solvente con más de dos años en el inmueble. Si alquilas y algún día quieres comprar donde vives, ese derecho es un activo real.
Para buscar mientras tanto, el portal tiene 9.352 fichas en alquiler activas, según el inventario de MercadoPiso. Puedes revisar todas las propiedades en alquiler en Venezuela, filtrar por presupuesto ajustado en alquileres económicos en Caracas, o mirar zonas concretas como Colinas de Bello Monte, cuyo canon mediano es de 1.600 $. Y si tu caso es el de una familia que perdió su vivienda, mantenemos actualizada nuestra guía sobre cómo encontrar vivienda tras el terremoto.
Qué vigilar en los próximos meses
Tres señales dirán si el crédito hipotecario venezolano pasa de excepción a norma: si el artículo 23 se reforma para permitir crédito en divisas, si el encaje legal baja de 73% y si el esquema de 25 años al 5% sobrevive al Fondo Venezuela Renace como producto abierto a cualquier comprador de primera vivienda. Hasta entonces, la recomendación es la de siempre: presupuesto claro en dólares, verifica el documento antes que el acabado, y compara precios por zona con datos y no con impresiones.
Compara precios reales antes de firmar
MercadoPiso reúne 46.202 inmuebles publicados por 193 asesores activos en toda Venezuela. Usa el buscador con IA para describir con tus palabras lo que necesitas y el presupuesto que tienes.
Buscar con el asistente Quiero publicar mi inmueblePreguntas frecuentes
¿Cuánto cuesta un crédito hipotecario en Venezuela en 2026?
En el plan Venezuela Renace, la parte financiada se otorga a 25 años con una tasa de 5% anual y 12 meses de gracia. Fuera de ese esquema, la banca privada (BBVA Provincial, Banesco, Mercantil) ofrece créditos de vivienda principal en bolívares con plazos que llegan a 10 años, y hasta 15 o 20 años en ampliación y autoconstrucción con recursos del FAOV.
¿Quién puede solicitar el crédito del plan Venezuela Renace?
Solo las familias que perdieron su vivienda principal en los terremotos del 24 de junio de 2026. El requisito de entrada es el certificado de vivienda colapsada, y la solicitud se tramita en bancos públicos (Banco de Venezuela, Banco del Tesoro, BDT) y privados (BNC, BBVA Provincial, Banesco, Mercantil).
¿Qué puedo comprar en Caracas con 100.000 dólares?
Según el inventario de MercadoPiso, de las 15 zonas con más fichas solo la parroquia La Candelaria tiene precio mediano de venta por debajo de ese monto (99.000 $). En zonas como Chacao (mediana 165.000 $) o El Marqués (200.000 $) sí hay inmuebles dentro del rango en el tramo bajo del inventario: estudios, apartamentos de un dormitorio o unidades que requieren remodelación.
¿Los bancos en Venezuela dan créditos hipotecarios en dólares?
No de forma general. El artículo 23 de la Ley de Protección al Deudor Hipotecario impide otorgar crédito hipotecario en moneda extranjera, y la Cámara Venezolana de la Construcción ha pedido derogarlo. En el plan Venezuela Renace el pago al vendedor sí se hace en divisas, pero se trata de un esquema con subsidio estatal, no de un producto bancario abierto.
¿Cuánto tiempo tengo para comprar después de que me aprueban el crédito?
En el plan Venezuela Renace el beneficiario tiene 60 días desde la preaprobación para cerrar la compra del inmueble. Es un plazo corto, así que conviene tener preseleccionadas varias opciones y al vendedor identificado antes de que empiece a correr.
¿Por qué es tan difícil conseguir financiamiento para vivienda en Venezuela?
Porque el sistema de crédito es muy pequeño: la cartera total de la banca era de 3.949 millones de dólares a inicios de septiembre de 2026, equivalente a 3,5% del PIB. El encaje legal de 73% obliga a los bancos a inmovilizar la mayor parte de los depósitos en el BCV, y la inflación superior a 500% interanual desincentiva los préstamos largos en bolívares.